Global Financial Crisis Economics Essay|2008金融危机对中国经济的影响
2008年金融危机爆发在美国,为什么中国沿海的Export Factory却会突然没订单?
这其实是Global Financial Crisis最值得Economics essay分析的地方。金融危机不需要在每个国家复制一场Bank Collapse,照样可以通过Trade、Investment、Expectations和Aggregate Demand跨越国境。中国当时的Banking System受到国际金融市场的直接冲击相对有限,但高度融入Global Trade的Real Economy却迅速感受到External Demand下降。于是,一个美国Mortgage Market的问题,最终变成了中国Export、Employment和GDP Growth的问题。
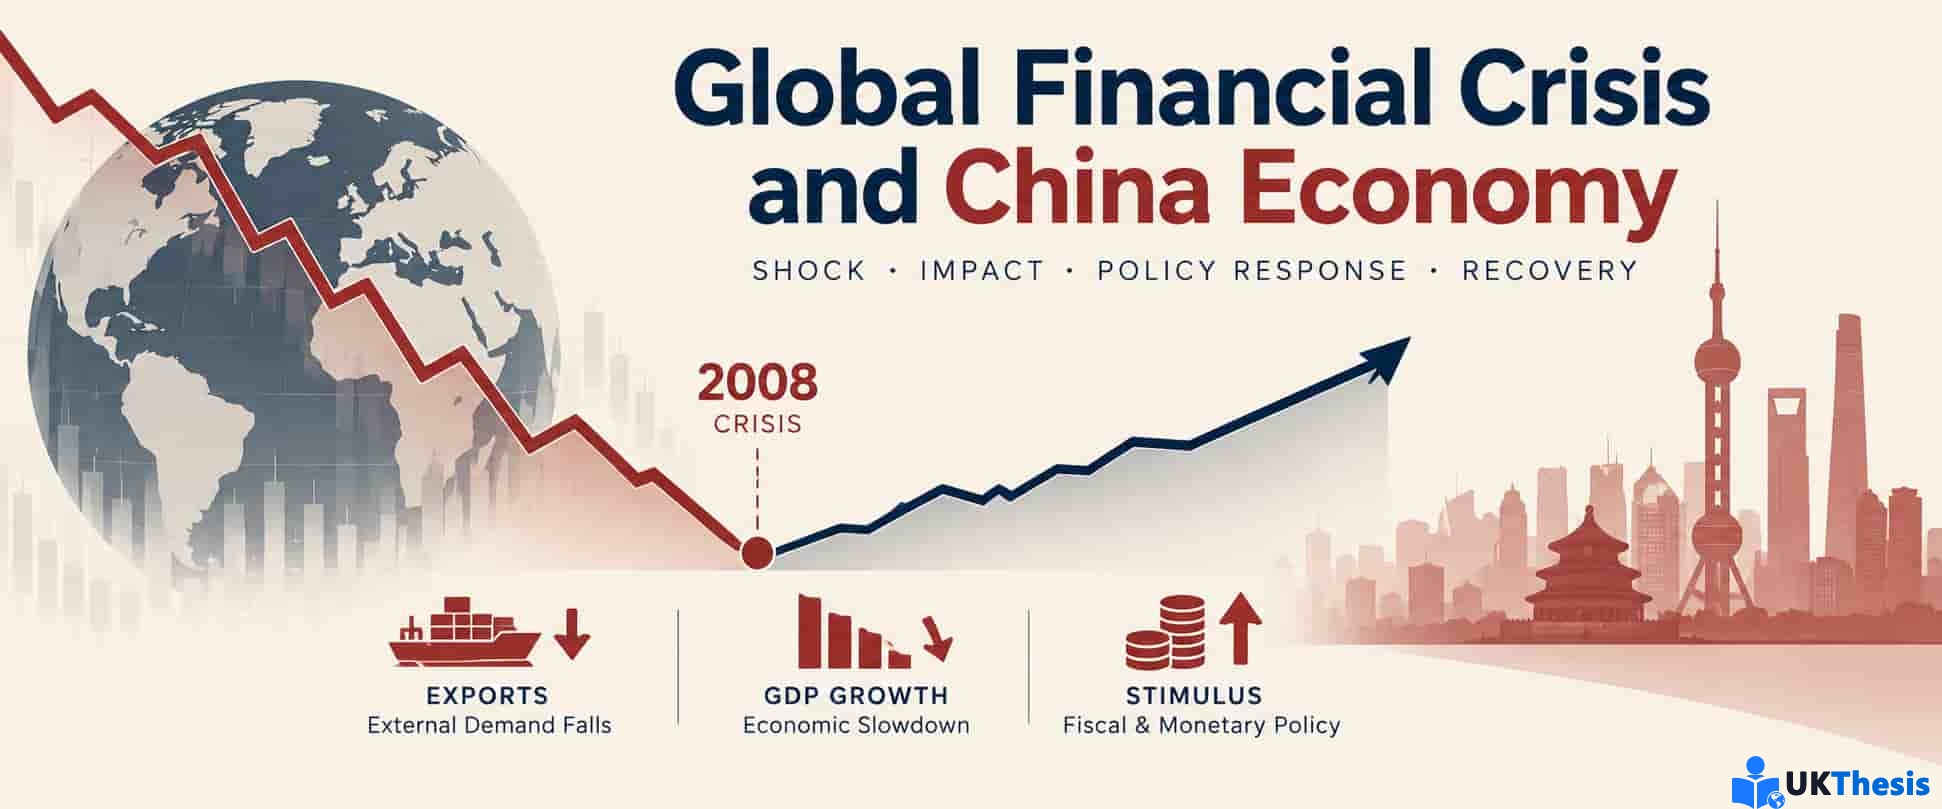
本文以2007–2009 Global Financial Crisis为历史案例,重点分析三个问题:
① Global Financial Crisis为什么发生?
② Crisis通过什么Transmission Mechanism影响China?
③ Fiscal Policy与Monetary Policy怎样帮助中国稳定Aggregate Demand?
Global Financial Crisis到底是什么?
Financial Crisis通常意味着Financial Assets、Financial Institutions或者整个Financial System出现严重压力,并进一步影响Credit、Investment、Consumption以及Real Economy。
但Financial Crisis并不是只有一种。
| 类型 | 基本机制 |
|---|---|
| Banking Crisis | Bank Run、Liquidity Stress或Solvency问题损害银行体系 |
| Currency Crisis | 投资者对Currency失去信心,引发Capital Flight及Exchange Rate压力 |
| Sudden Stop | External Financing突然中断,对Investment与Output形成冲击 |
| Systemic / Global Crisis | 金融压力通过Credit、Trade和Confidence扩散至多个Economies |
2008年的情况之所以特别严重,就在于Financial Shock最终从美国Housing与Credit Markets扩散成了全球性的Economic Downturn。
2008 Financial Crisis是怎么形成的?
故事可以从美国Housing Market讲起。
在危机之前,Mortgage Lending快速扩张,Credit Conditions相对宽松。与此同时,Leverage让Households和Financial Institutions能够用较少的Own Capital承担更大的Asset Exposure。
这在Asset Prices继续上涨时看起来很美。
但Leverage有一个不太可爱的特点:
它可以放大Return,也可以放大Loss。
当Housing Market转弱、Mortgage Delinquencies增加,相关Financial Assets价值下降,Financial Institutions开始面对Loss、Liquidity Pressure和Confidence Crisis。
Lehman Brothers在2008年9月破产以后,Financial Stress进一步恶化,全球金融危机进入更严重阶段。
美国出现金融危机,为什么China也会受影响?
这里正是这篇Economics Essay最重要的分析点。
中国并不是因为复制了美国Subprime Mortgage Crisis才受到冲击。
更重要的Transmission Channel是:
US / Global Financial Crisis
↓
Global Recession
↓
External Demand ↓
↓
China Exports ↓
↓
Production · Investment · Employment ↓
↓
GDP Growth Slows
这条逻辑链比简单写“美国金融危机导致中国经济下降”有用得多。
第一条Transmission Channel:Exports
危机发生前,中国经济已经高度参与Global Trade。
2008年,中国Exports of Goods and Services约相当于GDP的32%。当美国、欧洲、日本以及其他Economies进入严重Slowdown时,External Demand自然受到影响。
2008年末这种变化已经非常明显。
因此,Export-oriented Manufacturing首先感受到压力。
这里需要区分一个概念:
中国不是“把大量农村非技术工人出口到国外”,而是国内的Export-oriented Industries吸收了大量来自Rural Areas的Migrant Workers。
当Overseas Orders下降时,Factories减少Production,部分Export-oriented Firms关闭或者削减Employment,劳动力市场因此受到冲击。
第二条Transmission Channel:GDP与Industrial Activity
中国Real GDP Growth在2008年第四季度降至约6.8%。
如果只看今天,这仍然像是一个挺高的数字。
但Economics分析不能只看Level,还要看Change in Growth Rate。
中国此前长期保持高速增长,因此从Double-digit Growth迅速降到6.8%,意味着Economic Momentum明显减弱。
受到External Demand下降影响的Manufacturing与Export-related Investment尤其承压。
所以这里不要写“中国GDP下降到6.8%”。
更准确的说法是:
China's GDP growth rate slowed to 6.8% year-on-year in the fourth quarter of 2008.
GDP本身没有下降到6.8%,下降的是Growth Rate。这一个词写错,在Economics Essay里意思差很多。
第三条Transmission Channel:Employment
Export Shock最终还会传递到Households。
Factory Orders减少以后,企业会削减Working Hours、Recruitment甚至Employment。
对于依赖Export-oriented Manufacturing的Migrant Workers来说,这种冲击尤其明显。
于是形成第二条Macroeconomic Chain:
Exports ↓ → Production ↓ → Labour Demand ↓ → Household Income Pressure ↑ → Consumption受到影响
这也是为什么Global Financial Crisis不能只分析Stock Market和Banks。
金融问题最终会跑进普通人的Paycheck。
China为什么没有遭遇完全相同的Banking Crisis?
这里是一个很适合Critical Analysis的地方。
中国受到Global Financial Crisis严重影响,并不意味着中国和美国受到的是完全相同的Shock。
当时中国Financial System受到国际金融动荡的直接影响相对有限,国内银行没有像美国和欧洲部分Financial Institutions那样成为危机的中心。
中国主要受到的,是Real Economy Shock:
Trade下降、External Demand减少、Export Manufacturing承压、Employment受到影响。
因此可以把两者简单区分:
| United States | China |
|---|---|
| Housing / Mortgage Shock | External Demand Shock |
| Financial Institutions受到直接冲击 | Domestic Banking System直接冲击相对有限 |
| Credit Crisis | Export与Manufacturing Slowdown |
| Financial-to-Real Economy | Global Trade-to-Real Economy |
China怎么应对?Expansionary Fiscal Policy
面对External Demand快速减弱,中国需要找到新的Demand来源。
于是2008年11月,中国公布了著名的RMB 4 trillion stimulus package,计划跨2008年底至2010年实施。
4万亿元按照当时Exchange Rate大致相当于约US$570–590 billion。
但这里写Essay一定要注意:
4 trillion yuan ≠ 全部都是中央政府新增财政支出。
这一Package还包括Central Government Funding、Local Government及其他Supporting Investment,并有相当部分通过Bank Lending支持。
支出方向包括Infrastructure、Housing、Rural Development、Social Services、Post-disaster Reconstruction以及其他Investment Projects。
为什么Infrastructure Spending可以刺激Economy?
用Macroeconomics语言来说:
Government Spending ↑ → Aggregate Demand ↑ → Output ↑ → Employment ↑ → Household Income ↑
例如Government建设Railway,并不是只给Railway Industry增加Demand。
它还会增加对Steel、Cement、Machinery、Construction Labour以及相关Services的需求。
这些Workers和Companies获得Income以后,又可能产生新的Consumption和Investment。
这就是Fiscal Multiplier背后的基本逻辑。
Expansionary Monetary Policy也同时上场
财政政策并不是单独工作。
2008年下半年开始,中国的Monetary Policy明显转向Easing。
通过Lower Interest Rates、调整Reserve Requirements以及鼓励Bank Lending,Policy Makers希望改善Credit Conditions并支持Domestic Investment和Consumption。
于是China的Policy Response可以简化成:
| Policy | Transmission Mechanism |
|---|---|
| Government Investment ↑ | 直接增加Aggregate Demand |
| Interest Rates ↓ | 降低Borrowing Cost |
| Reserve Requirements ↓ | 支持Bank Lending Capacity |
| Credit Expansion | 支持Investment与部分Consumption |
政策有效吗?看2009年的反弹
2009年初,人们对China Growth仍然非常担忧。
但随着大规模Fiscal和Monetary Stimulus进入Economy,Domestic Investment迅速增加。
2009年中国全年GDP增长约8.7%,第四季度增长重新达到Double-digit Rate。
这说明Policy Stimulus在External Demand疲弱的情况下,对Domestic Demand形成了明显支撑。
但是Economics Essay到这里千万不要立刻写:
“Therefore, the policy was completely successful.”
老师看到这种Conclusion,大概又要拿红笔了。
Critical Analysis:Stimulus没有Trade-off吗?
当然有。
Expansionary Policy能够在Recession时期稳定Demand,但大量Investment与Credit Expansion也可能带来新的问题。
分析时可以进一步考虑:
Investment Efficiency
Local Government Financing
Credit Allocation
Asset Prices
Overcapacity
Long-term Debt Risk
Economic Rebalancing
也就是说:
短期稳定Growth,不等于长期没有Cost。
这正是Economics Essay从Description走向Evaluation的关键一步。
这场危机暴露了China Growth Model什么问题?
2008 Global Financial Crisis还提出了一个比“刺激计划有没有效”更深的问题:
如果一个Economy过度依赖External Demand,当Global Demand突然消失时会发生什么?
危机显示,Export-led Growth能够在Global Economy繁荣时期推动高速发展,但也会让Domestic Economy暴露在External Shock之下。
因此Policy Discussion逐渐从“怎样恢复Growth”延伸到“怎样让Growth更多依赖Domestic Demand与更加平衡的Economic Structure”。
这个角度非常适合作为Essay最后一部分,因为它把一个2008年的历史事件连接到了更长期的Macroeconomic Development问题。
Economics Essay怎样避免写成历史流水账?
最普通的结构通常是:
2007发生这个。2008发生那个。Lehman倒闭。China推出4万亿元。
全部都是Fact,却没有Economic Argument。
更好的Structure应该围绕Causality:
Financial Shock → Transmission Channel → Macroeconomic Impact → Policy Response → Recovery → Trade-offs
每写一段,都问自己:
Why did this happen?
Through which economic mechanism?
Which variable changed?
What evidence supports it?
What did policymakers do?
What were the short-term benefits and possible long-term costs?
这样一篇Global Financial Crisis Essay才会真正有Economics味道。
如果Economics assignment同时涉及Financial Crisis、GDP、Exports、Unemployment、Fiscal Policy和Monetary Policy,可以先按照Shock → Transmission → Impact → Policy → Evaluation建立Argument。需要进一步进行Economics Essay写作指导或留学生论文辅导时,也应该优先梳理这条因果链,而不是继续堆Definition。
FAQ
Q1:2008 Global Financial Crisis如何影响中国?
主要渠道之一是Global Recession导致External Demand下降,中国Exports和Export-oriented Manufacturing受到冲击,进一步影响Investment、Employment和GDP Growth。
Q2:中国当时也发生了美国式Banking Crisis吗?
中国金融体系受到国际金融动荡的直接影响相对有限,主要宏观冲击更多通过Trade和Real Economy传递,因此需要区分不同国家受到危机影响的Transmission Mechanism。
Q3:中国的4万亿元刺激计划是什么?
这是2008年11月公布、跨数年实施的大规模Economic Stimulus Package,涉及Infrastructure、Housing、Rural Development及其他Investment,并由中央、地方及Bank Lending等多种渠道支持。
Q4:Fiscal Policy和Monetary Policy有什么区别?
Fiscal Policy主要通过Government Spending和Tax等工具影响Aggregate Demand;Monetary Policy则通常通过Interest Rates、Liquidity和Credit Conditions影响Borrowing、Investment与Consumption。
Q5:这篇属于Economics Essay还是Finance Essay?
核心更适合Economics Essay或Macroeconomics Assignment,因为主要分析GDP、Exports、Employment、Aggregate Demand以及Fiscal和Monetary Policy,而不是Company Finance或Investment Valuation。
Conclusion
2008 Global Financial Crisis对中国的影响很好地说明了一个Macroeconomics基本事实:在高度互联的Global Economy里,一场Financial Crisis可以通过Trade和Demand迅速跨越国境。
中国并没有简单复制美国的Subprime Banking Crisis,但Global Recession削弱了External Demand,Exports和Manufacturing因此承压,并进一步影响Growth与Employment。
中国随后通过大规模Fiscal Stimulus、Infrastructure Investment以及Expansionary Monetary Policy支持Domestic Demand,帮助Economic Growth在2009年明显恢复。
因此,这个案例最值得分析的不是“China有没有受到金融危机影响”,而是:Global Shock通过什么Mechanism进入中国经济、中国怎样用Domestic Demand抵消External Demand下降,以及短期Stimulus与长期Economic Rebalancing之间存在什么Trade-off。