Accounting Essay范文:IFRS 16租赁会计准则与企业Lobbying分析 | UKThesis
会计专业的essay并不都是算数字。碰到Accounting Standards、IFRS、Financial Reporting这类题目时,真正让人头疼的往往是:数字我看得懂,理论也背过,可一到写Critical Analysis,就突然不知道该从哪里下手。
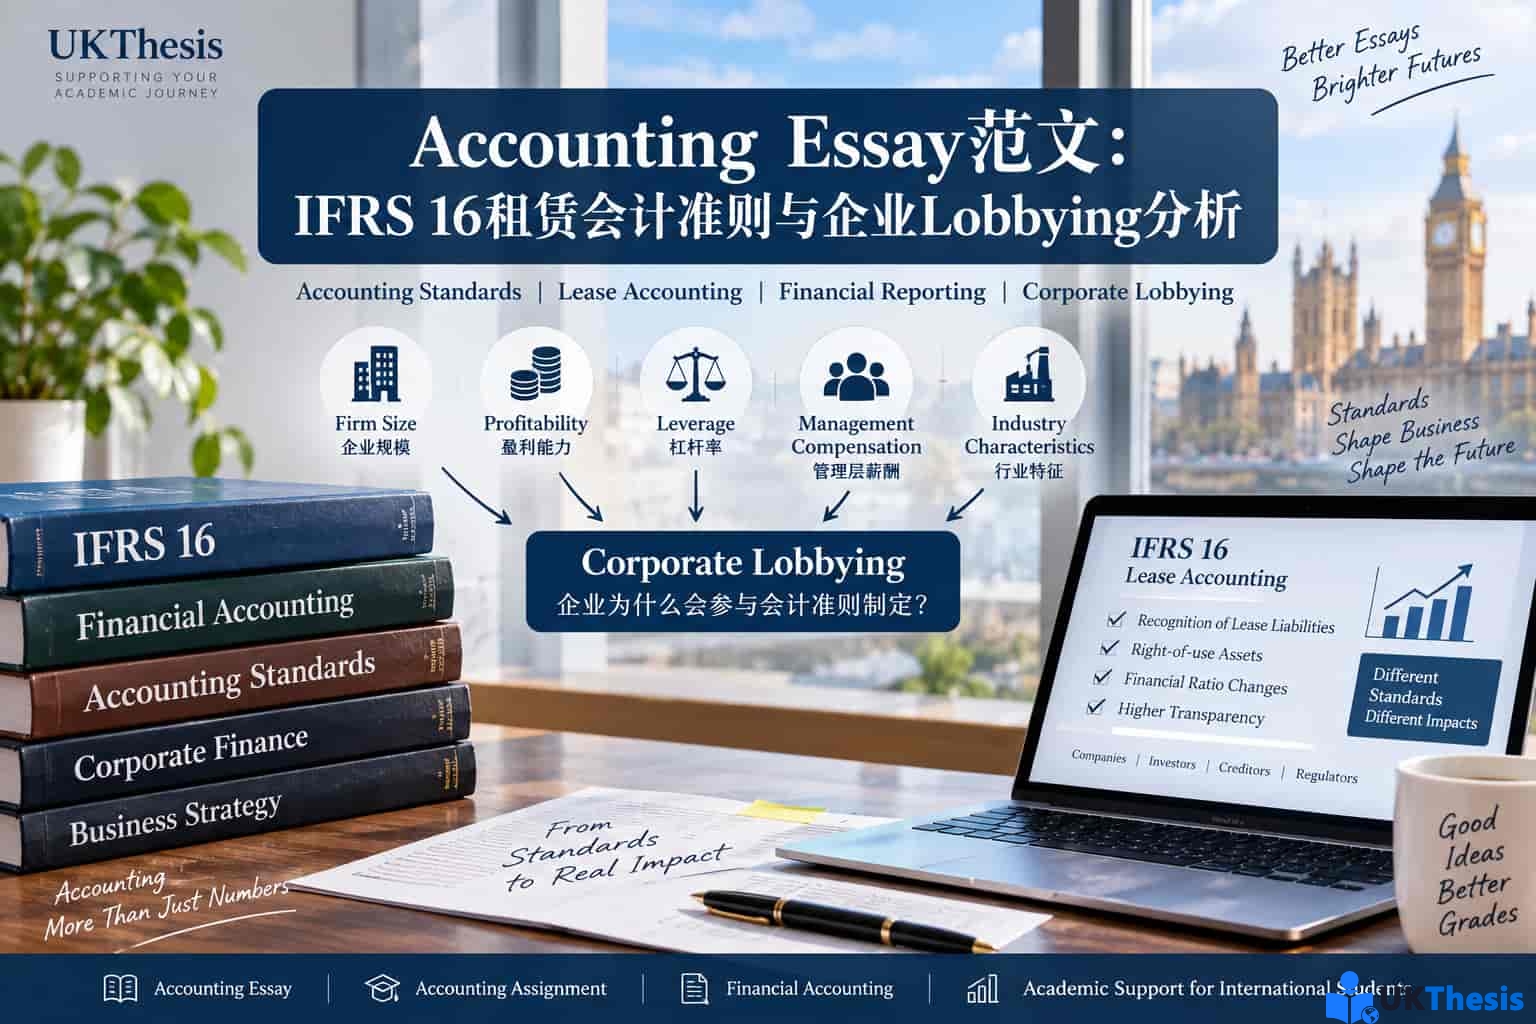
这篇Accounting Essay讨论的是一个比较典型、但又很适合做批判性分析的话题——Lobbying Accounting Standards,也就是企业为什么会游说会计准则制定机构,以及企业规模、盈利能力、杠杆率、行业特征和租赁业务如何影响这种行为。文章同时涉及IFRS 16、Lease Accounting、Accounting Standard Setting和Positive Accounting Theory等内容,因此也可以作为Financial Accounting或Accounting Assignment写作时的专题范例参考。
先看懂这篇Essay到底研究什么:
它讨论的不是“Lobbying好不好”这么简单,而是试图回答:当新的会计准则可能改变企业资产、负债、利润表现或者Financial Ratios时,哪些企业更愿意投入资源参与准则制定过程?
Introduction:为什么企业会Lobby Accounting Standards?
Lobbying has long been one of the persistent research themes in accounting. Since the work of Watts and Zimmerman, the motives of companies to lobby accounting standard setters have been examined in many studies.
早期研究往往只观察某一次会计准则变化,或者分析规模比较有限的企业样本。这样虽然能够看到单次Lobbying Decision,却不容易发现企业长期参与会计准则制定的规律。如果把不同Accounting Issues和不同时间阶段放在一起观察,更容易理解企业为什么参与Lobbying,以及哪些企业更加积极。
不同国家和地区的Lobbying Pattern也可能存在差异,因为政府结构、监管方式、企业和政府之间的关系以及员工、消费者、投资者和非政府组织等Stakeholders都会影响企业参与公共政策和会计准则制定的方式。
对Financial Reporting来说,这个问题尤其重要。现代资本市场中的财务报表使用者并不是一个利益完全一致的群体。投资者、债权人、管理层、监管机构以及企业本身,对于某一项Accounting Standard可能存在完全不同的利益诉求。
会计准则会影响企业什么时候确认收入、怎样确认资产和负债、哪些信息必须披露,因此Standard Setting从来不只是一个纯技术问题。不同利益群体可能通过Comment Letters、Industry Associations、Professional Bodies以及其他正式或非正式方式表达意见。
也正因为如此,研究Corporate Lobbying能够帮助我们理解Accounting Standard Setting背后的制度环境,以及企业为什么愿意花费时间和成本参与一个看起来非常“学术”的会计准则讨论。
哪些因素会影响企业Lobbying?
先说一个很现实的问题:Lobbying是有成本的。
企业需要安排管理层、会计人员、法律顾问或者Industry Association参与讨论,还可能准备Comment Letter和财务影响分析。所以,并不是每一家公司看到新的Accounting Standard都会积极参与。
| 影响因素 | 为什么可能影响Lobbying | Essay分析方向 |
|---|---|---|
| Firm Size | 大型企业通常拥有更多资源,也更容易受到准则变化影响 | Cost-Benefit、Political Cost |
| Profitability | 盈利较高的企业通常更有资源参与准则制定 | Resources与Economic Incentives |
| Leverage | 准则变化可能改变负债和财务比率 | Debt Covenant与Financial Ratios |
| Firm Age | 老企业往往积累更多监管互动经验 | Experience与Marginal Cost |
| Industry | 租赁密集行业受到Lease Accounting变化影响更明显 | Industry Exposure |
| Management Compensation | 如果薪酬与Accounting Numbers挂钩,管理层可能更加关注准则变化 | Agency Theory |
首先是企业规模。过去一些研究发现,公司参与会计准则Lobbying的频率可能与Company Size和经营规模有关。原因并不玄学:Lobbying本身需要付出成本,而大型企业不仅资源更多,会计准则变化对它们产生的潜在Economic Consequences也往往更大。
从Cost-Benefit角度看,如果一家企业预计某项Accounting Proposal会明显影响自己的Financial Statements,它自然更有动力参与Standard-Setting Process。反过来,如果一项准则变化几乎不会影响公司的账户、利润或资产负债结构,那么企业参与Lobbying的动力就会下降。
第二个因素是Management Compensation。如果经理人的奖金、期权或者Performance Evaluation与Accounting Numbers直接相关,他们对Accounting Standard变化通常会更加敏感。因为准则变化不仅改变Financial Reporting,也可能间接改变绩效评价结果。
这个地方写Accounting Essay时就不能只停留在“经理人会Lobby”这一句。更值得分析的是:管理者到底是在维护企业经济利益,还是也可能维护与自己薪酬相关的Personal Incentives?这就可以自然连接到Agency Theory。
IFRS 16为什么是一个很好的Accounting Essay案例?
Lease Accounting是研究Corporate Lobbying非常典型的情境。
IASB与FASB长期推进Lease Accounting改革,而IFRS 16的出台改变了大量租赁交易在Financial Statements中的呈现方式。新的Lease Accounting Approach意味着很多原本没有充分反映在Balance Sheet上的租赁安排需要确认相应的资产和负债。
事情到了这里就开始有意思了。
对于普通学生来说,这可能只是“会计处理变了”;但对于企业来说,它可能直接影响Assets、Liabilities、Leverage Ratio以及其他Financial Ratios。一旦这些变化进一步影响Debt Covenants、投资者判断或者Management Performance,企业为什么愿意参与Accounting Standard Lobbying就比较容易理解了。
| IFRS 16相关变化 | 可能产生的企业影响 | 可以如何写进Essay |
|---|---|---|
| Recognition of Lease Liabilities | Balance Sheet负债增加 | 讨论Leverage变化 |
| Recognition of Right-of-use Assets | 资产规模发生变化 | 分析Asset Recognition |
| Financial Ratio Changes | 部分财务指标改变 | 联系Investor与Creditor Decision |
| Higher Transparency | 租赁义务更明显 | 讨论Transparency与Compliance Cost之间的权衡 |
企业杠杆率也是一个值得讨论的变量。如果新的Lease Standard增加Balance Sheet中确认的Lease Liabilities,那么高度依赖租赁的公司可能会更加关注准则最终采用什么Accounting Treatment。
传统观点认为,管理层通常希望避免违反Debt Covenants。当Accounting Standard可能改变Leverage Ratio时,高负债或者大量使用Operating Leases的企业理论上就可能拥有更强烈的Lobbying Incentive。
不过这里恰恰也是Critical Analysis能够体现出来的地方:不能简单写成“负债高,所以一定Lobby”。部分分析师在准则正式变化之前,本来就可能把Off-Balance-Sheet Lease Obligations重新调整进估值和Credit Analysis。因此,Accounting Recognition变化究竟产生多大的真实Economic Effect,需要结合市场已经掌握的信息进一步判断。
为什么行业差异不能忽略?
Air Transport、Hotels、Retail、Restaurants、Shipping以及Transport等行业 historically 对Operating Leases依赖程度比较高,因此Lease Accounting发生变化时,这些行业受到的影响往往比租赁活动较少的企业更加明显。
Oil、Energy以及其他Capital-intensive industries也可能面临类似问题。一些企业并不拥有全部Specialised Equipment,而是通过Lease Contract取得使用权。
所以写Accounting assignment的时候,只分析Firm Size还不够。两个规模相近的企业,如果一个大量使用租赁、另一个几乎不使用租赁,对IFRS 16的态度可能完全不同。
这就是为什么Industry Exposure值得单独拿出来分析。
Profitability、Firm Age与Lobbying Experience
盈利能力较高的企业通常拥有更多资源投入Lobbying Activities。与此同时,Profitability发生剧烈变化时,企业也可能更加关注新的Reporting Rules会不会进一步影响市场和Stakeholders对企业的判断。
Firm Age同样值得注意。
经营时间较长的公司通常拥有更多与Regulators、Standard Setters以及Industry Bodies互动的经验。第一次参与Lobbying可能需要建立团队、理解程序、聘请顾问并建立沟通渠道;以后再次参与时,其中一部分Fixed Cost已经发生,因此后续参与的Marginal Cost可能下降。
我以前看这类Accounting题时最容易犯的毛病,就是把每一个Variable写成单独的定义:Size一段、Profitability一段、Age一段,写完发现像在背Lecture Slides。后来会发现,真正比较顺的办法是把它们放回同一个问题:
Which firms have both the incentive and the resources to influence accounting standard setting?
这么一问,Size、Profitability、Industry Exposure、Experience甚至Management Incentive就串起来了。
Accounting Theory怎么真正用起来?
Corporate Lobbying并不是一个孤立现象,它可以与Positive Accounting Theory、Political Cost Hypothesis、Agency Theory以及Rational Choice联系起来。
按照经济理性思路,一个Entity只有在Expected Benefits大于Expected Costs时,才有理由把Resources分配给Lobbying。如果公司预计一项新的Accounting Standard会显著改变自己的Financial Position、Performance Indicators或者Contractual Relationships,那么参与Standard Setting的经济动机就会增强。
| Theory | 放进本文可以解释什么 |
|---|---|
| Positive Accounting Theory | 企业为什么根据自身经济利益对会计政策作出反应 |
| Political Cost Hypothesis | 大型、高盈利企业为什么可能更关注监管与会计政策 |
| Agency Theory | Management Incentives与公司利益是否完全一致 |
| Rational Choice | 企业为什么只有在Potential Benefit值得时才投入Lobbying Cost |
如果企业持续在Lease Standard-Setting Process不同阶段提交Comment Letters,可以理解为企业愿意投入Resources向Standard Setters传递信息,希望最终结果能够反映自身关注的问题。
但是,这里也需要保持一点距离。企业表达意见并不自动意味着Accounting Standards被企业“控制”。Standard Setting本身需要在Investors、Preparers、Auditors、Regulators以及Public Interest之间寻找平衡。因此,一篇好的Accounting Essay应该同时讨论Corporate Incentives和Standard Setter的公共责任,而不是只写单方面结论。
从这个范例能学到什么Accounting Essay写法?
这篇范例真正值得参考的并不是Lobbying这个词本身,而是它的分析路径。
题目表面讨论Accounting Standard,正文却可以从Firm Characteristics、Economic Consequences、Financial Ratios、Industry Exposure一路连接到Accounting Theory。这样的文章通常比单纯解释IFRS定义更容易形成Critical Discussion。
比如写IFRS 16,最容易出现的写法就是先解释Right-of-use Asset,再解释Lease Liability,接着抄一遍优缺点。内容不能说错,但读完以后没有Argument。
更好的办法是不断问:
Who is affected? How are they affected? Why would different stakeholders respond differently? What does accounting theory predict, and does the evidence fully support that prediction?
这几个问题想清楚以后,Essay基本就不容易写成会计术语说明书了。
Conclusion
从已有研究可以看到,Corporate Lobbying Intensity可能与Firm Size、Profitability、Firm Age、Lease-intensive Industry以及Ownership Structure等企业特征相关。规模较大、盈利能力较强或者受到Lease Accounting变化直接影响的公司,通常拥有更明显的经济动机和更多资源参与Accounting Standard Setting。
不过不同变量的影响并不完全一致。比如Leverage看起来非常重要,但它与Lobbying Intensity之间的关系未必在所有研究中都具有相同的统计表现。原因之一是Market Analysts可能已经对Operating Lease相关的Off-Balance-Sheet Assets and Liabilities进行调整,因此正式Accounting Recognition产生的Economic Effect可能与表面数字变化并不完全相同。
从IFRS 16这个案例也能看到,会计准则并不仅仅影响Bookkeeping。它会进一步影响Financial Statements、Ratios、Contracts、Management Incentives以及企业和资本市场之间的信息关系。
这也是Accounting Essay最值得写的地方——不要只回答“会计规则是什么”,还要继续追问:规则改变以后,谁受到影响,为什么受到影响,各方又会作出怎样的反应?
如果你正在写类似Accounting Assignment:如果课程题目涉及IFRS、Financial Reporting、Lease Accounting或Accounting Standard Setting,可以先根据Assignment Brief和Rubric判断老师要求的是Explain、Analyse、Critically Evaluate还是Discuss。UKThesis也提供留学生会计Essay、Accounting Assignment、论文结构分析、内容修改与学术写作辅导。对于已经有初稿的同学,更适合先找出Argument和Evidence的问题,再决定哪些部分需要调整,而不是机械增加字数。
常见问题 FAQ
1. Lobbying Accounting Standards属于Accounting Essay还是Finance Essay?
更准确地说属于Accounting Essay,尤其接近Financial Accounting、Financial Reporting和Accounting Standard Setting方向。虽然会涉及Financial Ratios和企业经济利益,但核心仍然是会计准则。
2. IFRS 16适合写Accounting Assignment吗?
适合。IFRS 16可以从Lease Recognition、Financial Ratios、Transparency、Economic Consequences、Industry Impact和Standard Setting等角度展开,不一定只讨论会计分录。
3. Accounting Essay一定要大量计算吗?
不一定。Accounting课程既有计算型Assignment,也有Theory-based Essay。Accounting Standards、Auditing、Corporate Governance和Financial Reporting等题目通常更重视Argument、Evidence和Critical Analysis。
4. 写IFRS相关Essay最容易出现什么问题?
比较常见的是花很多篇幅解释准则条款,却没有分析这些规则如何影响Companies、Investors、Creditors或Management。写作时最好把Technical Accounting和Economic Consequences结合起来。
相关阅读
• 会计Essay写作辅导与Accounting Essay专题
• 会计Essay中的Ratio Analysis怎么写?财务比率与Financial Statement Analysis指南
• CVP分析怎么写?Management Accounting Essay盈亏平衡点与案例指南