Bangladesh Online Banking Case Study|E-Banking、SWOT与Digital Banking - UKThesis
Online Banking已经从早期“能不能在网上查余额、转账”发展到今天的Digital Banking、Mobile Banking、e-KYC、Cybersecurity和Digital Payment生态。孟加拉国是一个很适合用来讨论这一变化的案例:一方面,传统银行数字化起步较早;另一方面,基础设施、监管、客户习惯与金融普惠又让它和欧美成熟市场存在明显差异。
这篇案例主要从E-Banking服务、银行竞争、SWOT、Security、Customer Service与Government Policy几个角度分析Bangladesh Online Banking的发展。原案例中的部分银行产品、ATM数量和技术描述属于早期Online Banking发展阶段,因此阅读时更适合作为历史比较材料,而不是2026年的实时银行产品清单。
更新提示:Bangladesh Bank目前已经建立Digital Bank监管框架,Online Banking也已从过去少数银行提供的附加服务逐渐发展为银行基础金融设施的一部分。因此,这篇案例最有价值的读法,是观察Bangladesh Banking如何从早期E-Banking逐渐走向Digital Banking。
一、什么是Online Banking与E-Banking?
E-Banking refers to the delivery of traditional and new banking products through electronic and interactive channels. Online Banking is one important part of this system, allowing customers to perform financial activities without necessarily visiting a physical branch.
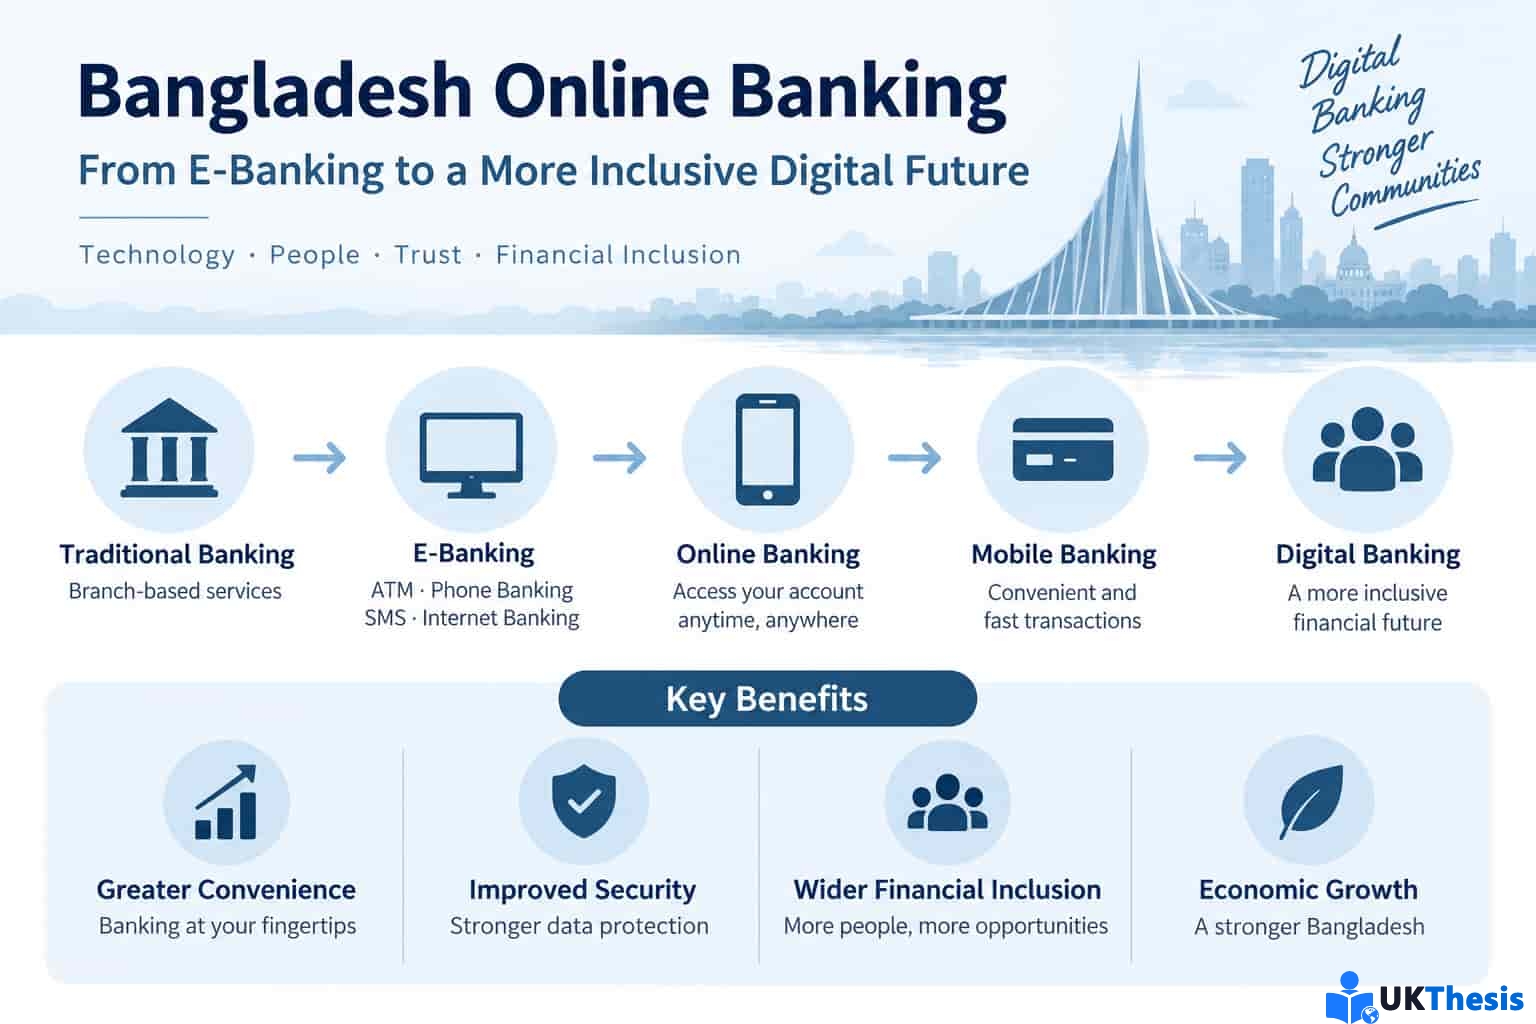
早期Electronic Banking可以包括ATM、Phone Banking、SMS Banking、PC Banking和Internet Banking。随着Smartphone、Mobile App和Digital Payment的发展,现在讨论Digital Banking时,范围已经进一步扩展到Mobile Financial Services、Digital Onboarding、e-KYC、Cloud、API以及实时支付等领域。
| 概念 | 主要特点 | 案例中的应用 |
|---|---|---|
| E-Banking | 电子渠道提供银行服务 | ATM、SMS、Phone、Internet Banking |
| Online Banking | 通过互联网访问银行服务 | 账户查询、转账、支付 |
| Digital Banking | 更完整的数字化银行模式 | Digital Onboarding、App、e-KYC等 |
二、Bangladesh Online Banking早期发展的特点
Bangladesh较早开始探索Online Banking,但发展并不是一步到位的。早期银行首先从ATM、Debit Card、Credit Card、Phone Banking、SMS Banking和Internet Banking等单项服务开始,不同银行数字化程度差异明显。
对消费者来说,Online Banking最大的价值是便利性。客户不必完全依赖银行营业时间,可以查询账户、进行部分支付与资金操作。对银行来说,Digital Channel则能够减少部分柜台压力、扩大Customer Reach,并提高服务效率。
不过在早期阶段,Technology Infrastructure、Internet Access、Customer Skills和Security都制约了服务推广。这也是为什么Bangladesh Online Banking特别适合做Business或Finance case study:它不是单纯讨论Technology,而是Technology、Regulation和Consumer Behaviour共同作用的结果。
三、Online Banking给消费者和银行带来什么?
| 对象 | 优势 | 潜在问题 |
|---|---|---|
| Consumers | Convenience、时间节省、远程访问 | Privacy、Fraud、Digital Literacy |
| Banks | 效率、Customer Reach、服务自动化 | IT Cost、Cybersecurity、System Reliability |
学姐以前看Finance或Banking作业时,经常遇到一种特别省事、但也特别容易丢分的写法:“Online Banking is convenient and saves time.”这句话当然没错,但老师真正想看的往往是下一步:便利性是怎么产生的?银行为这种便利付出了什么成本?风险转移给了谁?
比如客户不用去Branch,银行可能减少柜台交易;但与此同时,银行必须增加Cybersecurity、Infrastructure和Customer Authentication投入。这样写,才开始有Critical Analysis的味道。
四、Bangladesh Banking Comparative Case Study
早期案例比较了多家Local与International Banks在Credit Card、Debit Card、ATM、Phone Banking、SMS Banking和Internet Banking方面的服务。这些具体产品今天部分已经变化,但比较逻辑依然具有参考价值。
真正值得学习的不是记住哪家银行当年有多少个ATM,而是观察不同银行采用Digital Channel的速度、范围和目标客户是否相同。
| 比较维度 | 可以分析什么 |
|---|---|
| Service Range | 银行提供多少种Digital Channel |
| Accessibility | 城市、农村与不同客户群能否使用 |
| Security | Authentication、Data Protection与Fraud Control |
| Customer Experience | 便利性、投诉处理、Service Reliability |
| Innovation | 是否快速推出新Digital Products |
五、SWOT Analysis:Online Banking在Bangladesh的竞争环境
Strengths
Online Banking能够扩大服务时间和地理覆盖范围,同时通过Automation减少部分人工流程。多渠道金融服务也能提高Customer Convenience,并帮助银行接触更多客户群体。
Weaknesses
早期Bangladesh Online Banking的重要问题包括Infrastructure不足、数字服务成本较高、部分流程仍然依赖Manual Work,以及不同客户Digital Literacy存在差异。
Opportunities
Financial Inclusion、Mobile Technology、Digital Payments以及Digital Banking Regulation都创造了新的增长空间。对传统银行来说,Digital Transformation不仅是增加一个App,而是重新设计Customer Journey与Operating Model。
Threats
Cybersecurity、Fraud、System Failure、新竞争者以及监管变化都会影响Online Banking的发展。银行越依赖Digital Channel,Operational Resilience的重要性就越高。
六、Cybersecurity与Privacy为什么是Online Banking核心问题?
Early Online Banking案例已经意识到Security的重要性。Encryption、Authentication和Network Security都是建立Customer Trust的基础。
但现在写assignment时,不建议继续把“128-bit SSL”当成先进技术重点。更应该讨论的是Cybersecurity Governance、Identity Verification、Phishing、Account Takeover、Operational Resilience以及Customer Data Protection。
这也是旧案例更新时特别需要注意的地方:Technology具体产品会过时,但Trust、Security和Risk Management这个分析框架不会过时。
Critical Analysis提示:银行Digitalisation程度越高,Customer Convenience通常越高,但Technology Dependency也会同步增加。因此不能只讨论“数字化提高效率”,还要讨论System Failure、Cyber Risk和Operational Risk。
七、Infrastructure为什么曾经限制Bangladesh Online Banking?
Infrastructure是原案例反复出现的问题。Electricity、Telecommunications、Internet Coverage以及IT Capability都会影响Online Banking。
如果网络不稳定,即使银行拥有优秀的Digital Platform,客户也无法获得稳定服务;如果消费者缺乏Digital Skills,Technology Adoption同样会受到限制。
因此Digital Banking不能只从Bank内部分析,还要考虑整个Financial Ecosystem。
八、Government与Regulation的作用
Government与Central Bank在Digital Banking发展中承担重要角色,包括建立Financial Regulation、Consumer Protection、Cybersecurity要求以及Digital Financial Infrastructure。
早期案例强调政府需要改善Telecommunications、IT Infrastructure与Banking Regulation。到了今天,这个问题已经进一步发展为Digital Bank Licensing、e-KYC、Cybersecurity Framework以及Cashless Payment Infrastructure。
这意味着Bangladesh Banking的故事已经从“银行要不要Online”进入“整个金融体系怎样Digitalise”的阶段。
九、Customer Service仍然决定Digital Banking是否成功
Technology不能替代Customer Service。银行可以提供App、ATM、Internet Banking和Mobile Service,但如果客户遇到问题后无法得到快速处理,Digital Experience仍然会失败。
因此原案例提出的几个建议今天仍然具有分析价值:
持续进行Customer Research
有效处理Complaints
进行Customer Segmentation
加强Relationship Marketing
减少不必要的Manual Work
提高Employee Digital Skills
十、从Online Banking到Digital Banking
Bangladesh Banking的发展已经明显超出早期Internet Banking阶段。Online Banking目前应当放到更大的Digital Financial Services环境中理解。
对新的Finance Assignment来说,一个比较好的分析方向是:
Traditional Banking → E-Banking → Online Banking → Mobile Banking → Digital Banking
这条发展路径背后并不是简单的Technology Upgrade,而是Customer Behaviour、Regulation、Risk Management和Business Model一起改变。
十一、这类Finance/Banking Report怎样写出Critical Analysis?
| 描述性写法 | 更好的分析 |
|---|---|
| Online Banking方便 | Convenience如何影响Customer Adoption? |
| Digital Banking降低成本 | IT、Security和Compliance成本是否同时增加? |
| Mobile Banking扩大覆盖 | Digital Divide是否会排除部分消费者? |
| Automation提高效率 | System Failure发生时Operational Risk如何变化? |
如果课程涉及Finance、Banking、Digital Transformation或Business Strategy,可以先从Assignment Requirement、Report Structure和Case Evidence入手,再决定使用SWOT、Comparative Analysis还是其他分析框架。真正重要的不是塞多少金融术语,而是让每一个Framework都帮助回答research Question。
十二、Conclusion
Online Banking在Bangladesh的发展说明,金融数字化并不是单纯部署Technology,而是Banking Infrastructure、Customer Behaviour、Regulation、Security和Business Strategy共同变化的过程。
早期E-Banking主要解决交易便利性和服务可获得性问题;随着Digital Banking的发展,重点进一步转向Customer Experience、Financial Inclusion、Cybersecurity、Digital Identity和Operational Resilience。
因此,Bangladesh Online Banking不仅可以作为Finance或Banking Case Study,也可以帮助学生理解Technology如何改变传统Financial Services Business Model。
FAQ
1. 这篇属于essay还是Report?
从内容结构看更接近Banking Report和Comparative Case Study,而不是标准五段式Essay。
2. 可以归入Finance Thesis吗?
原页面归在Finance Thesis分类,但正文缺少完整Thesis常见的Research Methodology、Results等结构,因此后台Tag更建议使用Banking Report、Finance Assignment和Case Study。
3. SWOT Analysis适合这篇吗?
适合。原案例本身就围绕Strengths、Weaknesses、Opportunities和Threats分析Bangladesh Online Banking。
4. Online Banking和Digital Banking一样吗?
不完全一样。Online Banking主要强调通过互联网提供银行服务,而Digital Banking通常覆盖更完整的数字化客户旅程和运营模式。
5. 旧案例中的ATM和银行卡数据还能使用吗?
可以作为Historical Case Evidence,但不应该当成2026年的当前数据。新的Assignment应补充最新监管或银行公开资料。
6. 这篇属于PESTEL吗?
不是。虽然涉及Political、Technology和Regulation因素,但原文主体是Comparative Banking Analysis与SWOT。
7. Cybersecurity为什么现在比早期Online Banking更重要?
Digital Channel越深入银行核心业务,对Identity、Customer Data、Transaction Security和System Availability的依赖就越高。
8. Finance Assignment最值得分析哪几个问题?
Customer Adoption、Banking Efficiency、Cybersecurity、Digital Inclusion、Regulation和Competitive Advantage都是比较好的方向。
相关阅读
M-Pesa为什么成为经典案例?Mobile Money与传统银行竞争分析
Thesis、Research Paper、Essay和Project有什么区别?
```