Finance Research Proposal范文:CEO Inside Debt、风险管理与R&D投资 | UKThesis
金融专业的Paper有一类题,第一次看到的时候很容易懵:单词基本都认识,但组合在一起以后突然不知道老师到底想让你研究什么。
Executives Inside Debt、Risk Management、Hedging、R&D Investment就是这样的组合。
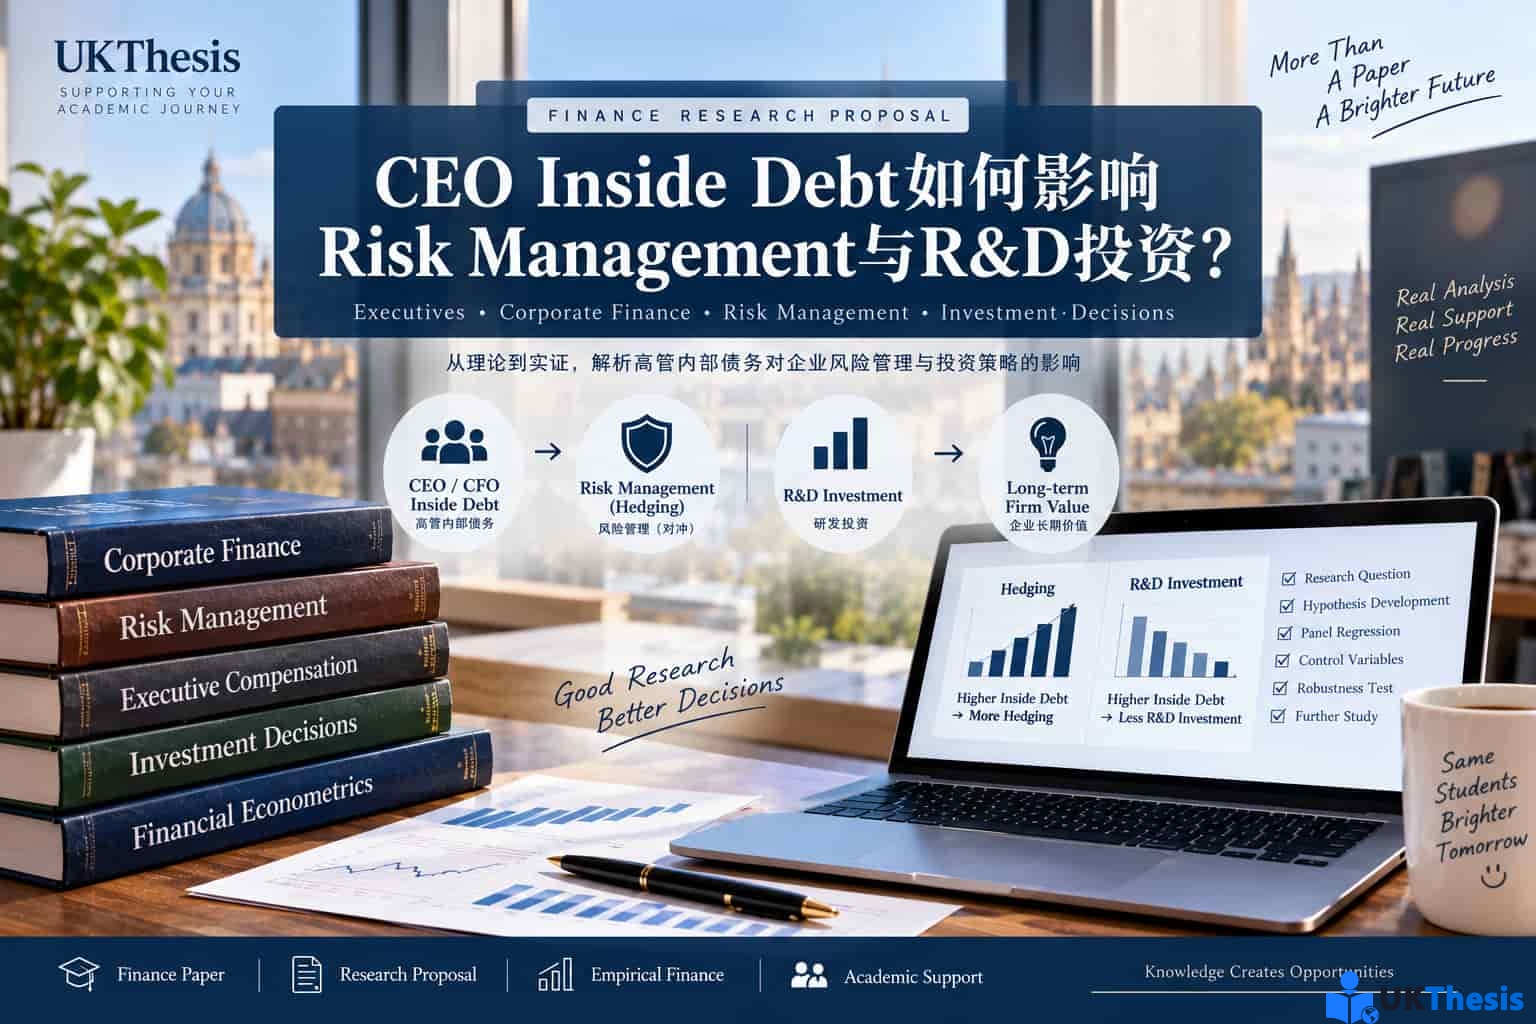
这篇Finance Research Proposal讨论的是一个很典型的Corporate Finance问题:如果CEO和CFO持有较多具有债务性质的Deferred Compensation和Pension,他们在做企业决策时,会不会变得更谨慎?这种风险偏好变化,会不会进一步影响企业使用Derivatives进行Hedging,以及对R&D这类高风险长期项目的投资?
这类题目的重点其实不只是解释Inside Debt是什么,而是把Executive Compensation → Agency Problem → Risk PReference → Corporate Decision这一条逻辑链真正串起来。
这篇研究的核心问题:
CEO和CFO持有更多Inside Debt以后,会不会更倾向于通过Hedging降低公司风险,同时减少具有较高不确定性的R&D Investment?
Inside Debt到底是什么?
Executive Compensation并不只有Salary、Bonus、Stocks和Stock Options。
高管薪酬中还可能包括Deferred Compensation以及Pension。这些收益通常不是马上支付,而是在未来某个时期向管理层支付,因此具有一定的Debt-like Characteristics,这类高管持有的债务性质薪酬通常被称为Inside Debt。
理解这个概念以后,后面的逻辑就没有看起来那么吓人了。
如果CEO的大部分财富来自股票,那么他和Shareholders一样,更可能关注Equity Value上升。但如果他的财富中有一部分像债权人的债务一样,只有企业保持偿付能力才能安全兑现,他看待公司风险的角度可能就会发生变化。
说得直白一点:一个人如果既坐在“股东”的椅子上,又把一只脚放到了“债权人”的椅子上,他面对高风险投资时的态度可能不会和只拿Stock Options的时候完全相同。
| Compensation Type | 主要特征 | 可能产生的管理激励 |
|---|---|---|
| Salary | 固定现金薪酬 | 与公司价值变化联系相对较弱 |
| Stock / Stock Options | Equity-like Compensation | 可能增加承担风险的激励 |
| Deferred Compensation | 未来支付 | 更加关注企业长期偿付能力 |
| Pension | 具有Debt-like性质 | 可能增强Risk Aversion |
为什么Inside Debt会影响Risk Management?
Corporate Finance里面一个非常经典的问题,就是Shareholders、Managers和Debtholders之间的利益并不总是一致。
当管理层参与高风险项目时,如果项目成功,Shareholders可能获得很高的Upside;但如果项目失败,部分损失可能最终落到Debtholders身上,于是Agency Conflict就出现了。
传统Executive Compensation研究因此经常讨论Stock和Stock Options,因为Equity-based Compensation能够让Managers和Shareholders拥有更加接近的利益。
但是Inside Debt加入以后,情况就复杂了一点。
如果CEO或CFO自己也拥有Debt-like Claims,他们就可能同时站在Shareholder与Debtholder之间。公司一旦发生严重Financial Distress甚至Default,这些Deferred Compensation或Pension的价值同样可能受到影响。
于是,一个自然产生的research Question就是:
Does higher executive inside debt encourage managers to reduce corporate risk?
其中一个可以观察的行为就是Hedging。
企业可以使用Interest Rate Swap、Currency Swap、Commodity Hedge或者其他Derivative Instruments控制利率、汇率和商品价格风险。如果Inside Debt使Executive更加Risk Averse,那么理论上Inside Debt较高的CEO或CFO可能更愿意使用这些Risk Management工具。
为什么同时研究R&D Investment?
只观察Hedging还不够。
一个管理者非常谨慎,并不意味着这种谨慎一定为企业创造最大价值。
R&D就是很好的例子。
Research and Development通常具有投入高、不确定性大、回收周期长的特点。项目失败的概率不低,但是成功以后又可能形成Innovation、New Products以及长期Competitive Advantage。
所以,如果Inside Debt让Executive过度Risk Averse,可能会出现另一种结果:
企业风险下降了,但同时也少投了一些可能产生长期价值的高风险项目。
这就是这篇Paper有意思的地方。它不是简单讨论“风险越低越好”,而是在问Risk Management与Investment之间是否存在Trade-off。
| Executive Behaviour | 可能结果 | 研究中的Proxy |
|---|---|---|
| More Risk Averse | 更积极管理Financial Risk | Hedging / Derivatives Usage |
| More Conservative | 减少高风险投资 | R&D Expenditure |
Research Question与研究假设
本文主要研究:
Whether CEO and CFO inside debt is related to corporate risk management decisions, represented by hedging, and investment decisions, represented by R&D expenditure.
这个问题可以进一步拆成三个Hypotheses。
H1:CEO和CFO拥有更高水平的Inside Debt时,企业更可能增加Hedging。
H2:CEO和CFO拥有更高水平的Inside Debt时,企业可能减少R&D Investment。
H3:CEO与CFO的Inside Debt可能产生不同影响,因为两种职位的Responsibilities、Knowledge和Decision-making Role不同。
我自己看Finance Proposal时很喜欢先检查这一段,因为很多Paper的问题不是模型不会跑,而是Research Question和Hypothesis根本没有一一对应。
这里的对应关系其实很清楚:
| Research Element | Variable |
|---|---|
| Independent Variable | CEO / CFO Inside Debt |
| Dependent Variable 1 | Hedging Level |
| Dependent Variable 2 | R&D Expenditure |
| Main Mechanism | Risk Aversion / Agency Cost |
CEO和CFO为什么可能不一样?
这里是文章里比较值得保留的一个点。
过去Executive Compensation研究经常把注意力放在CEO身上,但CFO对Finance Decisions的影响同样很直接。
CFO通常负责Financial Planning、Reporting、Liquidity、Capital Structure以及Risk Management,对Interest Rate、Currency Exposure、Derivatives和Financial Results的了解可能比其他高级管理者更加直接。
因此,即使CEO和CFO拥有相同比例的Inside Debt,两个人对Corporate Decision的影响也未必完全一样。
这就产生了一个比“Inside Debt是否影响Risk Taking”更加细致的问题:
Does inside debt affect CEOs and CFOs differently?
这类细分Research Question很适合Finance Dissertation Proposal,因为它不是机械复制已有Theory,而是在原来的Executive Compensation研究上增加一个更具体的比较角度。
Data and Sample Selection
研究样本计划采用美国大型上市公司数据,观察期间为2006—2016年。
选择2006年作为起点的重要原因之一,是美国企业高管薪酬披露规则发生变化后,Deferred Compensation与Pension等数据开始更加系统地公开,因此Inside Debt研究拥有了更加可用的数据基础。
研究所需要的数据大致可以分成四组:
| 数据类型 | 主要内容 | 研究用途 |
|---|---|---|
| Executive Compensation | Pension、Deferred Compensation | 测量Inside Debt |
| Hedging Data | IRS、CCS、Commodity Hedge等 | 测量Risk Management |
| R&D Expenditure | 企业研发投入 | 测量Investment Decision |
| Firm Characteristics | Size、Leverage、Age、Growth等 | Control Variables |
对于Hedging Level,可以观察企业是否使用Interest Rate Swap、Cross Currency Swap、Commodity Hedging以及其他Derivative Products。
与此同时,一些本身几乎不存在R&D活动或者没有Inside Debt记录的公司需要根据研究设计进行处理,以避免Sample Selection与Variable Measurement出现明显问题。
Empirical Method:Fixed-effects Panel Regression
这类Finance Paper和普通essay最大的区别,就是你不能只停留在Theory。
如果数据同时包含很多家公司,并且每家公司又连续观察多个年份,那么Panel Data通常比单一Cross-sectional Data更适合。
本文计划使用Fixed-effects Panel Regression检验Inside Debt与Hedging以及R&D之间的关系。
Model 1
Hedging Leveli,t = α + β1 Inside Debti,t + Σβ Controli,t + εi,t
Model 2
R&D Expensei,t = α + β1 Inside Debti,t + Σβ Controli,t + εi,t
Panel Structure的好处之一,是能够同时利用Cross-sectional和Time-series Variation。
此外,为减少Extreme Values对结果的干扰,可以对Continuous Variables进行Winsorization,例如处理1%和99%分位的Extreme Observations,并使用Robust Standard Errors提高统计推断的稳健性。
Control Variables为什么不能随便加?
Finance Proposal里Control Variable特别容易写成“别人用了,所以我也用”。
其实每一个Control都应该能解释:
为什么它同时可能影响Hedging或者R&D?
Leverage就是一个典型变量。
Debt Level可能影响公司未来Investment Decision,同时高杠杆企业通常也更加关注Default Risk。企业的Debt-to-Equity Ratio因此可能同时与Risk Management和Investment Policy相关。
Tax同样可能产生影响。
R&D活动可能涉及不同的Tax Treatment,而不同税务状态又可能影响Investment Incentives,因此需要考虑相关Tax Effects。
除此之外,还可以控制:
| Control Variable | 为什么需要控制 |
|---|---|
| Firm Size | 大型公司可能拥有更多Hedging资源与研发能力 |
| Firm Age | 成熟企业与年轻企业的Innovation Pattern可能不同 |
| Liquidity | Liquidity Constraint可能影响Investment Capability |
| Growth | Growth Firms通常拥有不同的Investment Opportunity Set |
| Leverage | Debt Risk可能影响R&D与Hedging决策 |
Univariate与Multivariate Analysis怎么安排?
在正式Regression之前,可以先进行Univariate Analysis。
例如把Higher Hedging Firms和Lower Hedging Firms分组,再比较两组企业Executive Inside Debt的Mean和Median;R&D同样可以进行类似分组比较。
如果理论判断成立,那么较高Hedging企业的Executive Inside Debt可能表现得更高,而高R&D企业则可能呈现不同关系。
当然,这些简单比较不能取代Regression。
因为企业规模、杠杆率、Growth、Tax以及其他因素可能同时影响结果,所以Multivariate Analysis的作用,就是在控制其他相关变量以后,再观察Inside Debt是否依然具有解释力。
Robustness Test:不要让结果只靠一个模型站着
一篇Empirical Finance Paper写到Regression以后还没有结束。
真正比较容易被老师追问的是:
你看到的是Inside Debt的影响,还是另外一些没有控制好的因素造成的?
因此Robustness Test非常重要。
首先,可以把Inside Debt继续拆分。
Inside Debt通常包含Pension和Deferred Compensation。这两类Compensation的Risk Exposure并不完全相同,可以进一步检查究竟是哪一种成分更能解释Hedging和R&D变化。
还可以按照Secured和Unsecured Characteristics进一步区分。如果某类Inside Debt在企业Financial Distress时更加容易受到损失,那么理论上它对Executive Risk Aversion的影响可能更明显。
其次,还存在Endogeneity问题。
Inside Debt不一定完全是Exogenous。比如,本身比较保守的企业可能同时更愿意给予这种Compensation,也更愿意Hedge,那么Regression得到的关系就不一定完全意味着Inside Debt导致了Risk Aversion。
因此,后续研究可以采用其他Identification Strategy或者进一步的Econometric Method检查结果是否稳定。
这篇Finance Proposal真正值得学的地方
我觉得这篇最大的参考价值,不在于大家都去写Inside Debt。
而在于它展示了一条比较完整的Finance Research逻辑:
Research Gap → Executive Inside Debt研究仍有可细分的问题
Research Question → CEO/CFO Inside Debt是否影响Hedging和R&D?
Theory → Agency Theory与Risk Aversion
Hypothesis → Higher Hedging / Lower R&D
Data → Firm-level Panel Data
Method → Fixed-effects Regression
Robustness → Compensation Type、CEO/CFO Difference、Endogeneity
这条链条通了以后,Methodology就不会变成“老师要求回归,所以我跑一个回归”。
每个Variable、每条Hypothesis和每个Model都有一个理由。
给正在写Finance Research Proposal的同学一个提醒
金融研究最怕的是模型看起来特别复杂,但Research Question只有一句模糊的“研究A对B的影响”。
拿到Finance Paper或者Dissertation Proposal以后,建议先确认:
你的Independent Variable是什么?Dependent Variable是什么?背后的Economic Mechanism是什么?为什么选择这个Sample?为什么这个Method能够回答Research Question?Control Variable为什么存在?结果如果与Hypothesis相反,又应该怎样解释?
这些问题如果一开始没有想清楚,后面Stata跑得再漂亮也容易返工。
Finance paper写作支持:
如果你正在处理Corporate Finance、Risk Management、Empirical Finance、Finance Research Proposal或者金融Dissertation,已经有题目、Research Question、数据或初稿,但不确定Hypothesis、Methodology或Regression结构是否合适,可以结合assignment Brief与Marking Rubric进一步梳理研究逻辑。UKThesis提供留学生Finance Paper、金融Assignment、Research Proposal及论文结构与数据分析辅导。
常见问题 FAQ
Finance Research Proposal和Finance Essay一样吗?
不一样。普通Finance Essay通常以Argument、Theory和Literature为主,而Research Proposal还需要Research Question、Hypothesis、Data、Methodology以及预期分析方法。
这篇属于Corporate Finance还是Risk Management?
主方向属于Corporate Finance,因为核心问题是Executive Compensation如何影响Corporate Decision;Risk Management则是重要的具体研究维度。
Inside Debt是什么意思?
Inside Debt通常指具有债务性质的Executive Compensation,例如Deferred Compensation和Pension。它可能使高管的经济利益在一定程度上更加接近Debtholders。
为什么用Hedging作为Risk Management指标?
因为企业使用Interest Rate Swap、Currency Hedge、Commodity Hedge等Derivatives,往往直接反映企业对Financial Risk的管理行为,因此可以作为Risk Management Activity的一种可观察指标。
为什么R&D可以代表Investment Decision?
R&D通常具有高不确定性和长期回报特点,因此能够帮助研究Executive Risk Preference是否会影响企业承担长期Investment Risk的意愿。
Finance Dissertation的Methodology一定要用Regression吗?
不一定。是否使用Regression取决于Research Question和Data。Empirical Corporate Finance研究经常使用Regression,但其他研究也可能采用Event Study、Time-series Model、Qualitative Method或者其他Approach。
相关阅读
• 留学生金融学Dissertation写作:FTSE 100股票组合与金融服务项目分析
• Assignment怎么写?拆题、Structure、Critical Thinking与Reference指南