Business Forecasting Essay范文:Judgemental与Statistical Forecasting比较 | UKThesis
Forecasting几乎是所有Business课程里都会碰到的一个词。销售要预测Demand,Finance要预测Cash Flow,Operations要预测Inventory,人力资源也要估算未来Staffing Requirement。
可我以前第一次看到Forecasting题目时,也干过一件很容易踩坑的事:把Forecast、Goal和Plan当成差不多的东西。老师看起来只是在问“预测”,真正写起来却发现这三个概念完全不是一回事。
简单来说,Forecasting是根据Historical Data、Current Information以及Trend去判断未来可能发生什么;Goal是企业希望未来发生什么;而Planning则是在预测和目标之间决定下一步应该采取什么行动。
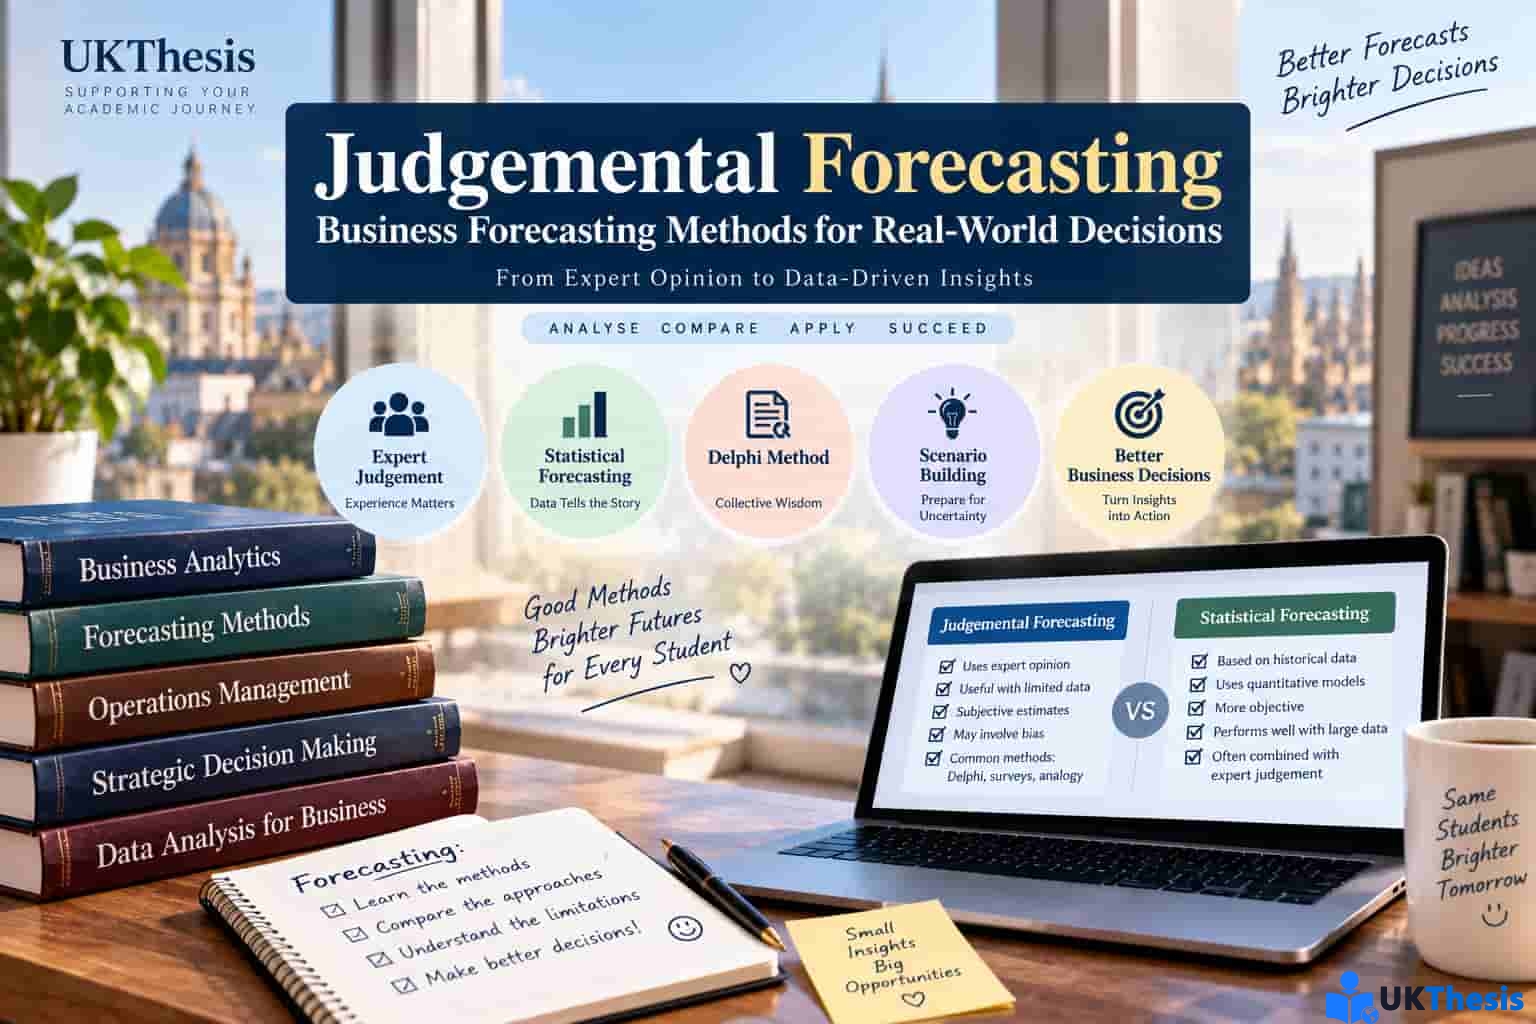
这篇Business Forecasting essay重点讨论其中一种比较特殊的方法——Judgemental Forecasting,并比较它与Statistical Forecasting在不同情境下的优势、局限以及两者结合使用的可能性。
先记住一句话:
Forecast告诉企业“按照目前信息,未来可能发生什么”;Goal告诉企业“我们希望发生什么”;Planning则回答“为了接近这个目标,现在应该做什么”。
什么是Judgemental Forecasting?
如果企业拥有多年Sales Data,很多预测工作可以依靠Time Series或者其他Statistical Models完成。
但现实没有这么听话。
企业推出一个全新的产品时,没有过去十年的销售数据;进入一个全新的市场时,也可能根本找不到完全可比的Historical Data。这种情况下,Judgemental Forecasting就有了实际价值。
Judgemental Forecasting主要依赖Opinion、Professional Experience、Intuitive Judgement和Subjective Probability Estimate进行预测。
常见方法包括:
| 方法 | 基本思路 | 适合场景 |
|---|---|---|
| Expert Judgement | 依赖专业人士的经验判断 | 历史数据不足 |
| Delphi Method | 匿名收集多轮专家意见 | 长期趋势、技术预测 |
| Scenario Building | 设计不同未来情境 | 环境高度不确定 |
| Forecast by Analogy | 参考类似产品或市场 | New Product Forecasting |
| Survey | 收集消费者或专业人员意见 | Market Forecasting |
看起来很方便,但Judgemental Forecasting最大的优点,同时也是它最大的问题:
预测依赖人。
人的判断为什么会让Forecast出错?
Judgemental Forecasting这些年越来越系统化,但它并没有变成一套不会犯错的方法。
Human Cognition本身就存在限制。
比如,最近刚刚发生的事件往往特别容易被记住,于是人在预测时可能把Recent Event看得过重;比较久以前的重要事件反而容易被忽略。
Attention同样有限。面对大量信息时,一些真正重要的Variable可能没有被注意到,而一些本来只是随机变化的数据,却可能被人强行解释成“趋势”。
这种问题放到New Product Launch里特别明显。
Marketing Team和Sales Team通常对自己的新产品很有信心,这很正常。问题是,这种Enthusiasm如果直接进入Forecast Model,就可能形成Optimism Bias。
我自己看这种题时,通常会问一句:
这个Forecast里面,到底有多少是Information,又有多少只是Confidence?
这句话看起来有点损,但在Business Forecasting里面非常实用。
Judgemental Forecasting和Statistical Forecasting谁更准确?
这个问题没有一个简单的“谁永远赢”。
一些研究发现,在缺少Domain Knowledge、只面对Time-series Data的时候,Quantitative Models往往可以超过单纯的人为判断。
原因很容易理解。
如果数据本身存在大量Noise,人很容易看到不存在的Pattern,或者把Random Movement解释成某种趋势。
但是另外一些研究也发现,在某些现实Business Environment中,Judgemental Forecasting能够达到与Statistical Techniques相当的Accuracy,甚至在加入高质量Domain Knowledge以后进一步改善结果。
| 比较维度 | Judgemental Forecasting | Statistical Forecasting |
|---|---|---|
| Historical Data要求 | 可以较少 | 通常较高 |
| Expert Knowledge | 非常重要 | 不一定直接进入模型 |
| Human Bias | 风险较高 | 相对较低 |
| 新产品预测 | 比较有价值 | 可能受数据不足限制 |
| 大量高噪声数据 | 容易判断错误 | 通常更稳定 |
因此,一篇好的Business Forecasting Essay最好不要下这种结论:
“Statistical Forecasting一定比Judgemental Forecasting好。”
或者反过来:
“有专家经验就不需要模型。”
真正值得讨论的是什么情况下哪一种方法更有效。
为什么Delphi Method值得单独讨论?
如果Judgemental Forecasting最大的问题是人的Bias,那么一个自然的思路就是:能不能把这个判断过程设计得更Structured?
Delphi Method正是比较典型的做法。
这种方法通常邀请特定领域的Experts提供判断,同时保持一定程度的Anonymity,再通过多轮反馈逐步形成预测意见。
匿名的价值在于减少Group Pressure。
如果所有专家坐在一间会议室里,一个职位特别高、说话特别强势的人,很容易影响其他参与者。匿名方式可以在一定程度上减少这种Social或Political Pressure。
同时,不同专家的意见不会因为“谁声音比较大”就自动获得更高权重。
| Delphi Method优势 | Delphi Method局限 |
|---|---|
| 利用真正的Domain Experts | 整个过程比较耗时 |
| 匿名降低Group Pressure | 专家可能中途退出 |
| 多轮反馈可以调整观点 | 结果仍取决于专家质量 |
| 适合缺少Historical Data的问题 | 并不能完全消除Subjectivity |
所以Delphi Method不是“专家多了就一定预测准确”,它只是让Judgemental Forecasting变得更加Structured。
Domain Knowledge为什么可能比复杂模型更重要?
原来的Judgemental Forecasting研究里,一个很值得讨论的概念就是Domain Knowledge。
Time Series告诉我们过去的数据怎么变化,但企业内部人员可能掌握一些模型本身看不到的信息。
例如:
某个大客户即将终止合同,新产品已经完成测试,某个市场即将调整Pricing Strategy,某项供应限制将在下季度解除。
这些信息可能还没有完整反映到Historical Data中。
这就是所谓的Un-modelled Information。
一些关于Earnings Forecasting的研究发现,Management Forecast有时能够超过Analyst Forecast或纯Statistical Model,其中一个重要原因正是管理层掌握更多Firm-specific Information。
这不意味着“老板拍脑袋比模型准”。
真正的意思是:
一个Statistical Model可能很擅长处理已经进入Data的信息,但它无法自动知道模型之外刚刚发生了什么。
因此,把Domain Knowledge和Statistical Forecast结合,往往比完全依赖其中一种更合理。
两种Forecasting能不能结合?
可以,而且这恰恰是这篇内容最值得展开的地方。
一种做法是让Judgement和Statistical Forecast同时参与最终预测,可以理解为Concurrent Incorporation。
另一种方式是先运行Statistical Forecast,再由具有Domain Knowledge的人根据最新信息进行Judgemental Revision,也就是Posterior Incorporation。
第二种在现实企业里其实很好理解。
模型先告诉你:
“按照过去三年的数据,下个月预计卖10,000件。”
然后Sales Manager说:
“等等,我们最大客户刚刚告诉我下个月工厂停产两周。”
这时候完全拒绝Human Judgement显然也不合理。
问题在于这个Adjustment必须有依据,而不能变成:
“我感觉这个季度应该不错,所以再加20%。”
Noise越高,Judgement越可靠吗?
一些研究通过Artificial Time Series比较Judgement和Statistical Forecast。
结果显示,当Time Series中的Noise比较高、Pattern比较复杂时,人类识别真正Signal的能力会下降,Judgemental Forecast容易产生更大的Bias。
相反,在Low-noise Series或者比较容易理解的Pattern中,有针对性的Judgemental Revision可能改善Statistical Forecast。
| 数据环境 | 更应注意什么 |
|---|---|
| Low Noise | Expert Revision可能增加价值 |
| High Noise | Human Pattern Recognition可能出现Bias |
| New Product | Historical Data少,更依赖Domain Knowledge |
| Stable Mature Market | Statistical Model通常具有更好的数据基础 |
Conclusion:最好的Forecast不一定只靠一种方法
Judgemental Forecasting在现代Business Decision-making中仍然很重要,尤其是在Historical Data不足、新产品上市、市场结构发生变化或者大量重要信息尚未进入数据模型的时候。
但它不是一种完美方法。
Human Memory、Attention、Optimism和Pattern Recognition都可能产生Bias。预测人员如果缺乏Domain Knowledge,单纯依靠“感觉”进行预测,很容易得到不可靠的结果。
Statistical Forecasting则能够更加系统地处理Historical Data,在高Noise或复杂Time Series中尤其具有优势,但模型同样可能缺少企业内部最新信息。
因此,与其争论Judgement和Statistics到底谁一定更准确,不如把问题改成:
在当前Forecasting Environment中,哪些信息应该交给模型,哪些信息只有真正了解Business的人才能补进去?
这通常比单纯选边站更接近现实中的Management Decision。
写Business Forecasting assignment时:
如果题目涉及Judgemental Forecasting、Delphi Method、Time Series、Demand Forecasting或者Statistical Forecasting,建议先判断题目要求是Explain、Compare还是Critically Evaluate。UKThesis也提供留学生Business Analytics、Operations Management、Essay与Assignment写作辅导,可以结合课程Brief和Rubric梳理分析重点,而不是单纯堆Forecasting术语。
常见问题 FAQ
1. Judgemental Forecasting属于Finance Essay吗?
不一定。它更常见于Business Forecasting、Business Analytics、Operations Management以及Decision-making相关课程。某些Finance课程同样会涉及Forecasting,但这篇文章的内容并不是典型Corporate Finance研究。
2. Judgemental Forecasting和Statistical Forecasting最大的区别是什么?
前者主要依赖Human Judgement、Expert Knowledge和Subjective Information;后者主要利用Historical Data和Quantitative Models进行预测。
3. Delphi Method属于Judgemental Forecasting吗?
属于。Delphi Method通过匿名、多轮收集专家意见,让Judgemental Forecasting过程更加Structured,并减少部分Group Pressure。
4. Statistical Forecast一定比Human Judgement准确吗?
不是。结果取决于Data Quality、Noise Level、Domain Knowledge以及是否存在模型无法观察到的新信息。很多现实Business Forecast会结合两者。
5. 新产品没有Historical Data怎么Forecast?
可以考虑Expert Judgement、Delphi Method、Market Survey、Scenario Building以及Forecast by Analogy,再随着真实销售数据积累逐步引入Statistical Methods。
相关阅读
• Finance Research Proposal范文:CEO Inside Debt如何影响Risk Management与R&D投资?
• Assignment怎么写?拆题、Structure、Critical Thinking与Reference指南
• Accounting Essay中的Ratio Analysis与Financial Statement Analysis指南